Principes de comptabilité générale
États financiers
leur analyse par les ratios

 copyleft
See You Why?
|
Principes de comptabilité générale leur analyse par les ratios |
|
copyleft See You Why? |
L'entreprise � but lucratif, comme toutes les autres institutions, vit pour atteindre un certain objectif.� Dans ce cas, il s'agit d'un objectif de rendement sur le capital investi par les propri�taires.� Pour se d�velopper et survivre, l'entreprise ex�cute des transactions : acquisition d'intrants (mati�res premi�res, main-d'oeuvre, �quipements, etc.), �change d'extrants (produits et services) contre leur valeur marchande.� Ces activit�s et ces transactions sont d�crites et class�es dans divers comptes du syst�me comptable.� On se souvient que le but de la comptabilit� est de compiler et de classer l'information relative aux transactions, et de les r�sumer p�riodiquement par trois documents : le bilan, l'�tat des r�sultats et les annexes.
L'entreprise GUESS WHO CUY sera notre fil rouge de cette pr�sentation.
Nous avons opté pour une disposition pédagogique, même si les consignes émises par la BNB, n'ont pas été intégralement suivies (voir détail de la BNB ici). Nous avons cependant oublié cette vieille disposition avec la numérotation en chiffres romains (conforme à l'AR du 30-01-2001), abolie en avril 2007, depuis que les comptes annuels doivent être rentrés dans un format conforme à la technologie XBRL (eXtensible Business Reporting Language)[1].
|
Synth�se du bilan de GUESS WHO CUY au 31-12-02 |
|||||
|
ACTIF (en milliers de EUR) |
PASSIF (en milliers de EUR) |
||||
| Actifs immobilis�s Immob. corporelles ��������������� terrains ��������������� contructions ��������������� machines ��������������� - amortiss.cumul. Actifs circulants Cr�ances un an ou plus Stocks - Comm en cours Cr�ances un an au plus Valeurs disponibles Cptes de r�gul. |
263 60 175 75 -�� 47 530 220 280 30 ======= 793 |
====== x |
Capitaux propres Capital R�serves B�n�fice report� Prov.risq.-charg. Dettes Dettes � plus d'un an Dettes � un an au plus ��������������� Fournisseurs ��������������� �tabliss d cr�dit ��������������� Effets � payer Cptes de r�gul. |
281 80 201 512 360 80 65 7 ===== 793 |
2001 80 182 ===== |
Le bilan est en quelque sorte une photographie de l'entreprise � une date donn�e.
Il pr�sente ce que poss�de l'entreprise : c'est l'actif et,
en contrepartie, il pr�sente �galement l'origine des fonds qui ont servi � acqu�rir l'actif.�
Le passif indique l'origine (dette vis-à-vis de tiers, y compris les propriétaires, fondateurs ou actionnaires) de ces fonds, et l'avoir pr�cise les montants investis par les propri�taires.
Ainsi, tout comme un m�decin publie le bilan de sant� d'une personne, le bilan fournit, � une date donn�e, la situation des possessions de l'entreprise (son actif), ainsi que l'origine interne et externe des possessions de l'entreprise, ainsi que l'origine interne et externe des fonds utilis�s par l'entreprise lors de ses transactions (son passif).
L'actif � long terme est constitu� de masses mon�taires investies dans des biens qui resteront plus d'un an sous cette forme immobilis�e et parfois m�me cinq ou dix ans, voire m�me le temps que vivra l'entreprise.� Il s'agit ici des �quipements, b�timents, terrains et autres immobilisations n�cessaires � la cr�ation de produits et de services.� Si de nombreux auteurs expriment que l'actif pr�sente l'utilisation qui a �t� faite des sommes originant de diff�rentes sources, nous pr�f�rons affirmer que l'actif d�crit tous les avoirs de l'entreprise (sans oublier de distinguer l'entreprise de l'entrepreneur ou des actionnaires).
L'actif � court terme (certains auteurs parlent des actifs circulants, mais nous d�conseillons l'emploi de cette expression) pr�sente la situation des stocks qui seront vendus et transform�es en comptes clients (lorsque les ventes se font � cr�dit) ou en argent liquide (pour les ventes au comptant). Suivent les sommes qui deviendront liquides dans un avenir rapproch� (les comptes clients venant � �ch�ance dans quelques jours ou dans moins d'un an). Viennent enfin les biens liquides (argent en caisse ou en banque).� Notons que certains actifs � court terme comportent des titres de placements (bons du Tr�sor et obligations) ; ces titres sont rapidement transformables en liquide.
Le c�t� droit du bilan pr�sente les diverses origines des fonds utilis�s.� Ces sources sont parfois externes : les fournisseurs vendent parfois � cr�dit, les banques peuvent octroyer des pr�ts, etc. ; c'est le passif. �Celui-ci se subdivise �galement en court terme (moins d'un an) et en long terme (dettes sur plus d'un an).
Les sources proviennent aussi des actionnaires - sources internes - qui investissent dans l'entreprise (capital actions) et qui parfois placent dans l'entreprise une part des profits qui leur appartiennent (b�n�fice report�, provisions, r�serves et autres, les Canadiens emploient l'expression BNR pour B�n�fices Non R�partis).
Une info culturelle (pour ceux qui cherchent des informations francophones sur le Net, par exemple) : les Canadiens ont aussi un syst�me comptable semblable au n�tre, mais chez eux, l'actif est pr�sent� dans un ordre de liquidit� d�croissant.� Chez nous, le classement se fait par ordre de liquidit� croissant.� Quant au passif, chez nous, il est pr�sent� dans un ordre d'exigibilit� croissante alors qu'au Canada, l'ordre est aussi invers�.
L'�tat des r�sultats est une sorte de film exposant les transactions qui sont survenues durant une certaine p�riode : autant les acquisitions d'intrants que les �changes d'extrants.� Cet �tat pr�sente donc les ventes r�alis�es pendant le cycle d'exploitation (on utilise en comptabilit� le terme de produits) et les charges encourues pour r�aliser le revenu.
L'�tat des r�sultats pr�sente le calcul de la diff�rence entre les produits (ventes) et les charges.�
Si cette diff�rence est positive, il y a profit : l'entreprise est rentable ;
si cette diff�rence est n�gative, il y a perte.
|
CHARGES (en milliers de EUR) |
PRODUITS (en milliers de EUR) |
||||
| Co�ts ventes et prest. ��������������� achat ��������������� loyer ��������������� amortissem. ��������������� autres frais Charges financi�res Charges exception. IMP�TS B�n�fice de l'exercice |
2002 720 15 6 65 26 4 55 59 ===== 950 |
==== x |
Ventes et prestations Prod.financ. Prod.exception. |
2002 950
950
|
2001
=======
|
|
Synth�se des affectations et r�sultats |
|||||
|
Ce dont GUESS WHO CUY dispose, avant affectation... |
Ce que GUESS WHO CUY en fait (elle affecte)... |
||||
|
|
59 182 ======== 241 |
0 ===== |
Dotations aux r�serves B�n�f. � reporter R�mun�rat. du capital Tanti�mes |
0 201 40 ========= 241 |
======= |
Un ratio est un outil de gestion qui d�finit un rapport (ou une relation) entre deux grandeurs ayant une relation de coh�rence ou de corr�lation.
Les ratios financiers, tir�s de la comptabilit�, sont des outils indispensables � l'analyse fondamentale. Ils permettent notamment d'�valuer la performance pass�e de la soci�t� et du management, d'estimer l'importance de la dette, de mieux comprendre le business de la soci�t� �tudi�e et in fine de tenter de trouver la valeur intrins�que de la soci�t�.
Cependant, il ne faut pas leur donner une importance exag�r�e car ils d�crivent le pass�, doivent �tre parfois adapt�s au cas particulier de la soci�t� �tudi�e, ont plus ou moins de signification suivant les r�gles comptables utilis�es et enfin certains sont plut�t r�serv�s � la gestion interne de la soci�t�.
L'outil utilis� dans les analyses financi�res est appel� ratio, qui est un coefficient calcul� � partir d'une fraction, c'est-�-dire un rapport entre des sommes tir�es des �tats financiers. Ils servent :
� de mesure de la performance ;
� d'instrument de contr�le ;
� de guide � l'�tablissement de mesures correctives.
Dans la vie courante, nous utilisons �galement des ratios : on parle de vitesse moyenne pour un trajet en voiture, d'indice des prix � la consommation (IPC), de consommation de litres d'essence pour 100 km parcourus : ce sont autant d'exemples de ratios. Il est autant ridicule de comparer les consommations de deux véhicules qui parcourent des distances différentes, que de comparer les bénéfices d'entreprises qui ont des activités d'ampleur non comparable... En finance les ratios sont employ�s en comparaison avec :
� les ratios des ann�es pr�c�dentes de l'entreprise ;
� les ratios du m�me secteur d'activit�.
Un ratio peut �tre un outil de s�curit�, d'alerte, une incitation � la r�flexion et � l'analyse. Il illustre une information et permet de visualiser � un instant donn� son �volution ou sa situation. Il est n�cessaire que son �laboration r�sulte de donn�es exprim�es � une m�me date ou pour une m�me p�riode
Les ratios sont regroup�s dans des tableaux de bord. Une s�lection rigoureuse doit �tre faite selon leur utilit�, leur importance, les probl�mes � r�soudre et l'int�r�t des destinataires.
Le ratio peut� permettre ainsi des comparaisons :
� inter-entreprises ou secteurs d'activit� ;
� � l'int�rieur de l'entreprise :
� comparaison entre les produits,
� les p�riodes,
� les activit�s,
� les fonctions,
� les processus les unit�s de gestion, etc
Faire une analyse financi�re consiste donc � �valuer les points suivants :
� les r�sultats de l'entreprise ;
� sa sant� financi�re, sa rentabilit� ;
� sa solvabilit� ;
� les risques encourus ;
� la probabilit� de survie de l'entreprise.
Cette analyse s'effectuera � cinq niveaux :
� La liquidit� (solvabilit�) ;
� ratio de liquidit� g�n�rale
� ratio de liquidit� imm�diate
� La structure des dettes et la s�curit� des pr�teurs ;
� fonds de roulement
� ratio d'endettement
� ratio de passif p/r au capital
� ratio d'effet de levier
� ratio de couverture des int�r�ts
� La gestion de l'actif ;
� ratios de rotation et �ge des stocks
� ratios de rotation et �ge des comptes clients
� ratios de rotation des immobilisations
� ratio de rotation de l'actif total
� La rentabilit� des activit�s ;
� capacit� d'autofinancement ou cash-flow
� marge b�n�ficiaire brute
� marge b�n�ficiaire nette
� rendement sur actif total
� rendement sur avoir des actionnaires
� L'investissement des actionnaires, sa s�curit�, sa rentabilit�.
� b�n�fice par actions
� cours/b�n�fice ou PER (price earning ratio)
� rente sur dividende
� valeur comptable
� x
Examinons maintenant les cinq cat�gories de ratios.� Pour les calculs qui suivront, nous utiliserons les donn�es de notre entreprise fictive GUESS WHO CUY.
Principalement, les ratios financiers sont calcul�s en prenant les chiffres des �tats financiers de l'entreprise et en les convertissant en rapports significatifs et en indicateurs du rendement financier de l'entreprise.� Ces ratios sont exprim�s selon la couverture (x) ou en pourcentage (%).�
Le calcul des ratios financiers pour les exercices courant et pr�c�dent d'une entreprise et leur comparaison les uns aux autres ou � des moyennes industrielles comparables pour la m�me p�riode donnent un aper�u de la situation financi�re et de la performance op�rationnelle de l'entreprise.�
En g�n�ral, les ratios financiers visent cinq cat�gories : liquidit�, endettement, rentabilit�, tr�sorerie et valeur de march�.
L'application des ratios financiers a des limites et ceux-ci ne doivent pas �tre utilis�s comme r�ponses d�finitives aux questions li�es aux op�rations financi�res d'une entreprise.� Les ratios financiers servent simplement � mettre en �vidence les r�sultats des d�cisions financi�res qui ont �t� prises ou qui le seront.� De plus, les ratios financiers sont plus significatifs lorsqu'ils sont calcul�s et suivis pour �tablir les tendances au sein de l'entreprise.
La capacit� d'autofinancement est une ressource interne, d�gag�e par l'activit� de l'entreprise, au cours d'une p�riode de r�f�rence, restant � disposition de l'entreprise lorsque tous les produits auront �t� encaiss�s, les charges d�caiss�es.� Les Anglo-saxons utilisent le terme de cash-flow pour d�signer le solde de ces flux d'argent.
Pour obtenir la capacit� d'autofinancement d'une entreprise, on r�int�gre au r�sultat net toutes les �critures qui ne sont pas associ�es � des mouvements de tr�sorerie, telles que les reprises et les dotations aux amortissements et provisions, les plus ou moins values sur cessions d'actifs.
Une autre approche qui donne le même résultat est la suivante : U, Au cours d'un exercice, une entreprise voit sa trésorerie affectée par des mouvements entrants et sortants correspondant au différents flux occasionnés par son activité :
d'une part, elle doit financer des charges qui se traduisent par des décaissements (achat de matières premières, paiement des salaires...)
alors que dans le même temps, elle encaisse entre autre le produit de ses ventes.
La différence entre ces décaissements et ces encaissements fait apparaître un solde que l'on appelle Capacité d'Autofinancement.
La Capacité d'Autofinancement (=CAF) représente donc l'ensemble des ressources, dégagées au cours de l'exercice, grâce aux opérations de gestion de l'entreprise. Elle définit donc le montant global des ressources que l'entreprise pourrait consacrer à l'Autofinancement. La CAF diffère donc du Résultat net de l'entreprise du fait qu'elle ne tient pas compte des produits et des charges calculés mais ne comptabilise que les flux financiers réels ayant affecté la Trésorerie de l'entreprise.
Apr�s d�duction de la r�mun�ration des actionnaires, on d�termine l'autofinancement qui sert essentiellement � r�aliser les nouveaux investissements.� Il permet en outre de rembourser les emprunts et de renforcer le fonds de roulement.
Le lecteur pourrait être surpris des parenthèses utilisées en dernière ligne de la formule. Elles émanent du fait que certains auteurs confondent Capacité d'autofinancement (pour laquelle il faut supprimer les parenthèses susmentionnées, ainsi que leur contenu) et l'autofinancement. Or, la part consacrée à l'autofinancement correspond alors à la Capacité d'Autofinancement diminuée du montant des dividendes versés aux actionnaires.
Les charges non décaissables correspondent d'une part aux dotations aux amortissements qui constatent une dépréciation des éléments de l'actif mais qui n'a pas entraînée de dépense de la part de l'entreprise, et d'autre part aux dotations aux provisions car la dépense dans ce cas là n'est pas encore intervenue. Et ceci est valable quelque soit le type d'amortissement ou de provision passé.
Les produits non encaissables correspondent aux reprises sur amortissements et provisions qui ne constituent pas une recette réelle pour l'entreprise mais annulent simplement un amortissement ou une provision antérieure.
|
Cash flow = capacit� d'autofinancement = R�sultat net + dotations aux amortissements (provisions) � reprises d'amortissements (de provisions) + moins-values sur cessions d'actifs � plus-values sur cessions d'actifs ( � r�mun�rations du capital ) |
ou
|
Cash flow = capacit� d'autofinancement = Produits encaissables - charges décaissables ( � r�mun�rations du capital ) |
et,
|
Autofinancement = capacit� d'autofinancement � r�mun�rations du capital |
|
Res. net��������������������������������� �� � 59 + dot amortiss������������������������� ����� 6 + moins-value s/session������������������4 (� r�mun capital������������������� ���� �� 40) soit��������������������������������������29 ou 69
|
Produits encaissables 950 - charges décaissables (720+15+65+26+55) - 881 69 |
���������
�������� Que signifie ce 29 (ou 69) k€ ?
GUESS WHO CUY a g�n�r� 29 000 € d'autofinancement qui pourraient lui servir, au-del� du paiement des dividendes aux actionnaires, � r�aliser de nouveaux investissements, de rembourser les emprunts (au-del� de ses obligations contractuelles) et de renforcer le fonds de roulement (voir ci-dessous).
Variante : GUESS WHO CUY a g�n�r� 69 000 € de capacité d'autofinancement qui pourraient lui servir � r�aliser de nouveaux investissements, de payer des dividendes et tantièmes aux actionnaires et aux administrateurs, de rembourser les emprunts (au-del� de ses obligations contractuelles) et de renforcer le fonds de roulement (voir ci-dessous).
Cette situation semble bonne ; il faudra cependant nuancer cet optimisme : l'endettement de GUESS WHO CUY semble assez important.
Bien que le fonds de roulement ne soit pas un ratio en tant que tel, on peut le calculer de deux façons équivalentes, dites "par le haut du bilan" et "par le bas du bilan".
Par le bas du bilan (vision à court terme), il repr�sente les actifs disponibles pour garantir la capacit� de l'entreprise � faire face � ses dettes � court terme.�
De m�me, par le haut du bilan (vision à long terme), il repr�sente la mani�re dont sont financ�s les actifs immobilis�s de l'entreprise.�
Ce chiffre isol� cependant, ne sert pas � grand chose si l'on ne sait pas comment ce fonds de roulement est utilis�. Les autres ratios mentionn�s ci-dessus, fournissent l'analyse n�cessaire.
Le lecteur comprendra facilement que ce fonds de roulement doit �tre, de pr�f�rence, positif.�
N�gatif, cela signifierait que l'entreprise ne dispose pas d'assez d'actifs circulants (stocks y compris) que pour faire face au paiement de ses dettes court terme.�
De m�me, elle ne dispose pas d'assez de capitaux propres et dettes long terme pour financer son actif immobilis�, indispensable � la survie de l'entreprise.
S'il est clairement pr�f�rable d�avoir un fonds de roulement net positif... c'est que l'on préfère que les emplois durables soient int�gralement financ�s par des ressources stables... n'oublions cependant pas que l'excès nuit en tout. En effet, cela traduit une comptabilit� moins tendue et donc plus prudente. Cependant, un fonds de roulement trop positif pourrait signifier un éventuel manque d�investissement ou même encore une surcapitalisation de l�entreprise.
Cependant, une entreprise doit acheter (et payer) ses mati�res premi�res, puis lancer la production (et payer les salaires des ouvriers...), et c'est seulement apr�s qu'elle pourra vendre sa production aux clients (et enfin se faire payer). Un certain nombre de d�penses g�n�r�es par l'activit� de l'entreprise pr�c�dent les recettes issues des ventes. C'est parce que les d�caissements pr�c�dent les encaissements qu'il existe un besoin de financement ou besoin de fonds de roulement. Nous en parlerons ci-après.
Nous serions désolés de décourager le lecteur ordinaire de nos pages : le lecteur attentif aurait déjà signalé l'erreur de présentation de notre entreprise cible "Guess Who". En effet, les "créances à un an ou plus" ont été placées, à tort, dans les actifs circulants... or chacun sait que le court terme comptable est l'année et que tout ce qui dépasse l'année doit figurer dans le long terme, donc ici, dans les immobilisations, par contre, les dettes peuvent reprendre des dettes LT (externes, donc pas propres) et des dettes CT, d'où ce bilan corrigé dans sa présentation de "Guess Who" :
|
Synth�se du bilan de GUESS WHO CUY au 31-12-02 |
|||||
|
ACTIF (en milliers de EUR) |
PASSIF (en milliers de EUR) |
||||
| Actifs immobilis�s Immob. corporelles ��������������� terrains ��������������� contructions ��������������� machines ��������������� - amortiss.cumul. Cr�ances un an ou plus Actifs circulants Stocks - Comm en cours Cr�ances un an au plus Valeurs disponibles Cptes de r�gul. |
483 60 175 75 -�� 47 220 310 280 30 ======= 793 |
====== x |
Capitaux propres Capital R�serves B�n�fice report� Prov.risq.-charg. Dettes Dettes � plus d'un an Dettes � un an au plus ��������������� Fournisseurs ��������������� �tabliss d cr�dit ��������������� Effets � payer Cptes de r�gul. |
281 80 201 512 360 80 65 7 ===== 793 |
2001 80 182 ===== |
FdR =
(par le bas)
Actif � court terme — Passif � court terme = ?
ou
(par le haut)
Capitaux propres+ DLT — Actif immobilis� = ?
Actif circulants���������������������������� ��� 310������������������������������������ Capitaux propres����������������������� ��� 281
� dettes CT (512 � 360)���������������� � 152������������������������������������� DLT����������������������������������������� ��� 360
�������������������������������������������������� ��� 158������������������������������������ - Immobil�������������������������� ������ -�� 483
������������������������������������������������������������������������������������������������������������������������������������������������� ��� 158
�������� Que signifie ces 158 000 € ?
Que la firme dispose de 158 k€ d'actif circulant en plus de ses dettes court terme.� Cela signifie que si elle avait � payer toutes ses dettes court terme, il lui resterait 158 k€ d'actif circulant pour continuer ses activit�s.� Cette situation semble excellente et rassurante pour les cr�anciers ; il faut cependant nuancer cet optimisme : le montant figurant dans les stocks (220 k€) semble assez important, mais toujours acceptable.
C'est l'approche par le bas (à court terme).
�������� Une autre fa�on de percevoir ces 158 000 € :
la firme dispose de 158 k€ de capitaux propres en plus de ses actifs immobilis�s.� Cela signifie qu'elle dispose de ce surplus d'argent propre (personnel, et non pas le contraire d'argent sale ;-)) apr�s avoir financ� son actif immobilis�, indispensable � la survie de l'entreprise.
C'est l'approche par le haut (à long terme).
Ce FRN positif présage-t-il d'une vision favorable de l'entreprise ? Ou alors un tel exc�dant traduit-il soit une surcapitalisation de l�entreprise par rapport � ses besoins en ressources � long terme, soit une politique d�investissements insuffisante ? Pas facile de répondre à une telle question sans s'en poser d'autres :
Quel est le FRN des entreprises du même secteur d'activité ? Comment évolue ce FRN dans le temps ? Est-il en croissance ou en décroissance, bien qu'il soit positif ? S'il croît, est-ce dû à l'augmentation des capitaux propres (bénéfice reporté ? provisions créées ? nouveaux emprunts à long terme ?) ou à une diminution des immobilisations (amortissements non compensés par le renouvellement des immobilisations) ?
Il pourrait même s'agir d'une augmentation des capitaux propres accompagnée d'une augmentation (moins forte) des immobilisations...
Bref, un ratio, non... mais un bon début de réflection.
Le besoin de financement � court terme aussi appel� besoin en fonds de roulement, lui non plus, n'est pas un ratio en tant que tel, il correspond � la quantit� de fonds devant �tre financ�e. Ce besoin de financement r�sulte du cycle d'exploitation de l'entreprise et est li� au d�calage entre les recettes et les d�penses pour r�aliser son activit�.
Ce besoin de financement est d�termin� par les �l�ments de l'exploitation de l'entreprise, � savoir le cycle de production, la rotation des stocks, les d�lais de paiement fournisseurs et clients.
Durant tout le cycle de production :
L'entreprise est amenée à engager des dépenses, qui ne seront récupérées que lors de l'encaissement des ventes ou des prestations.
Par exemple :
- si son activité consiste à vendre des marchandises, l'entreprise devra acquérir un stock minimum, avant même de commencer à fonctionner ;
- si elle consiste à produire ou à transformer des biens, elle devra acheter ses matières premières, puis lancer la production et rémunérer ses salariés avant de pouvoir commercialiser ses produits et se faire payer ;
- si elle consiste à effectuer des prestations "intellectuelles" (conseil, expertise...), l'entrepreneur devra travailler un certain nombre de jours et supporter ses frais avant d'adresser sa note d'honoraires.
Lorsque l'activité nécessite d'accorder des délais de règlement aux clients, l'argent dû par les clients, après livraison, constitue une "créance client".
Mais les fournisseurs pourront accorder, eux-aussi, des délais permettant de ne pas payer immédiatement leurs factures. C'est le "crédit fournisseur".
Il existe donc une "masse d'argent" à mobiliser, nécessaire au fonctionnement de l'entreprise, au même titre qu'il est nécessaire d'en mobiliser pour payer les locaux, machines, équipements, etc., qui correspond à la différence entre les besoins de financement du cycle de production (stocks + créances clients) et les ressources apportées par le crédit fournisseur. Cette masse d'argent immobilisée dans l'entreprise est appelée "Besoin en fonds de roulement" (BFR).
BFR =
Stocks + Cr�ances Commerciales + Autres Cr�ances + R�gularisation d'actif
-
(Dettes Commerciales + Acomptes sur Commandes + Dettes Fiscales, Salariales et Sociales
+ Autres Dettes + R�gularisation du Passif)
ou, parfois noté plus simplement,
Actifs circulants d'exploitation (c-à-d Actif CT - actifs financiers)
-
dettes court terme d'exploitation (c-à-d Passif CT - dettes financières)
Actifs circulants non financiers���� � � � 310
- Fournisseurs������������������������������ ���� 80
� Effets � payer���������������������������� ������ 7
�������������������������������������������������� ��� 223
�������� Que signifie ces 223 000 € ?
Que la firme a besoin de 223 k€ de fonds, d�calage entre les recettes de l�entreprise et les d�penses qui sont n�cessaires � la r�alisation de son activit�. En effet, une entreprise peut parfaitement faire preuve de prudence en assurant la couverture de ses actifs fixes par des capitaux permanents, tout en �prouvant des difficult�s de tr�sorerie et ce car elle n�a pas la possibilit� de financer les besoins de financement � court terme � partir de leur cycle d�exploitation.
D�une mani�re g�n�rale, le besoin en fonds de roulement (BFR) �volue en fonction du niveau d�activit� de l�entreprise. Il est �galement influenc� par la politique de gestion des stocks, par la politique de cr�dit � l��gard des clients et par les conditions de paiement octroy�es par les fournisseurs.
Au contraire du fonds de roulement (FRN) qui est pr�f�r� positif, il est pr�f�rable d�avoir un besoin en fonds de roulement n�gatif ou nul... mais rien n'empêche d'avoir un BFR positif. En effet, l�activit� g�n�re alors les ressources n�cessaires au financement du cycle d�exploitation de l�entreprise qui, par cons�quent, n�a plus n�cessairement besoin de recourir au financement externe... n'a plus besoin de fonds pour rouler...
Pour une entreprise de production présentant les caractéristiques suivantes :
- CA HT : 500 000 euros
- CA TTC : 598 000 euros (TVA 19,6%, en France)
- Les achats représentent 40 % du CA HT soit 200 000 euros (239 200 euros TTC) (TVA 19,6%, en France)
- Conditions de règlement des clients : 40 % des clients règlent à 30 jours et 60 % à 60 jours.
- Conditions de règlement des fournisseurs : 30 % des fournisseurs se font payer à 60 jours et 70 % à 30 jours.
- Stocks matières premières : 1,5 mois d'achats HT
- Stocks produits finis : 8 jours de CA HT
Le calcul du BFR sera fait de la manière suivante :
1) Créances clients :
40 % x 30 jours = 12 jours
60 % x 60 jours = 36 jours
Soit au total : 48 jours de CA TTC (les factures sont libellées TTC)
598 000 euros x 48 / 365 jours = 78 640 euros
2) Stocks de matières premières :
200 000 x 1,5 / 12 mois = 25 000 euros
3) Stocks produits finis :
500 000 x 8 / 365 jours = 10 960 euros
4) Crédit fournisseur :
30 % à 60 jours = 18 jours
70 % à 30 jours = 21 jours
Soit 39 jours d'achats TTC
239 200 euros x 39 / 365 jours = 25 600 euros.
BFR = (78 640 + 25 000 + 10 960) - 25 600 = 89 000 euros
Le lecteur attentif remarquera qu'une année, en algèbre financière, compte en théorie 360 jours au lieu de 365 jours...
Quelle diff�rence entre le Fonds de roulement et le besoin en fonds de roulement ?
Quasi aucune, sauf que les valeurs disponibles en tr�sorerie ne sont pas reprises dans les actifs circulants de la formule de besoin en fonds de roulement.� Il repr�sente les actifs disponibles (hors tr�sorerie) pour garantir la capacit� de l'entreprise � faire face � ses dettes � court terme.�
De m�me, il repr�sente la quantit� d'actifs circulants � r�aliser (� � liquidifier �) pour pouvoir payer ces dettes � court terme.
On se rappellera que :
FdR ou FRN =
(par le bas)
Actif � court terme — Passif � court terme
ou que :
FRN =
Actif CT non financier + Actifs circulants financiers —
(Passif CT non financier + dettes financières CT)
ou que :
FRN =
Actif CT non financier — Passif CT non financier
+ Actifs circulants financiers — dettes financières CT
Le lecteur aura donc conclu rapidement que :
Fonds de Roulement Net =
BFR + Tr�sorerie
ou que :
Trésorerie =
FRN — BFR
La litt�rature �conomique scinde le BFR (besoin en fonds de roulement) en deux parties, � savoir :
� Le BFRE : besoin de fonds de roulement d'exploitation
� Le BFRHE : besoin de fonds de roulement hors exploitation
|
Livraison de mati�res premi�res |
t0 |
|
|
|
|||
|
|
|
Dur�e de stockage des mati�res premi�res |
|
|
|||
|
D�but du processus de production |
t1 |
|
|
|
|||
|
|
|
|
D�lai de r�glement des dettes envers les fournisseurs |
|
|||
|
R�glement de la facture d'achat des mati�res premi�res |
t2 |
Dur�e du processus de production |
|
|
|||
|
|
|
|
|
|
|||
|
Fin du processus de production |
t3 |
|
|
|
|||
|
|
|
Dur�e de stockage du produit fini |
|
Dur�e de financement du cycle d'exploitation |
|||
|
Livraison du produit fini |
t4 |
|
|
|
|||
|
|
|
|
D�lai de recouvrement des cr�ances sur les clients |
|
|||
|
R�glement de la facture de vente du produit fini |
t5 |
|
|
|
De la variation du FR (fonds de roulement), qui d�pend de la strat�gie d'investissement et de financement de l'entreprise,
�et de la variation du BFR (besoin en fonds de roulement), li�e aux conditions de l'exploitation,
�d�pend la variation de tr�sorerie.
Le besoin de financement se renouvelle sans cesse au cours du cycle d'exploitation. Il est stable dans le temps pour un niveau d'activit� constant. C'est pour cela que la partie stable du BFR devrait �tre financ�e par des ressources stables (le FR), en vertu du principe d'�quilibre financier. En revanche en p�riode de forte croissance le BFR croit proportionnellement et doit donc �tre financ� par apport de capitaux stables. C'est pourquoi une entreprise � croissance forte et rapide devient vite financi�rement fragile si son BFR n'est pas combl� et soutenu concomitamment.
Si le FR est suffisamment important pour financer l'int�gralit� du BFR (si FR>BFR), alors l'entreprise dispose d'une Tr�sorerie Nette (TN) positive. � l'inverse, quand le BFR est sup�rieur au FR, l'entreprise a recours � des ressources � � court terme � pour financer une partie du BFR. Ces ressources � � court terme � sont des passifs de Tr�sorerie.
Le FR d�gag� sert au financement du BFR engendr� essentiellement par l'exploitation du BFRE. Le solde est employ� en tr�sorerie positive.
Quand il y a insuffisance ( c-à-d que BFR>FR ), comme c'est le cas de notre fil rouge "Guess Who" où FRN = 158 k€ et BFR = 223 k€, il faut recourir � du financement � court terme... c'est la dette financière que l'on découvre dans le bilan, au passif, dans le poste "Établissement de crédit" pour 65 k€... sans aucun disponible au bilan.
Aussi peut-on dire que le BFR est le besoin de financement du cycle d'exploitation que l'on estime devoir �tre couvert par des capitaux permanents. Cependant, il devra �tre couvert, au moins partiellement, par des ressources stables (FR).
Le BFR peut �tre positif, nul ou n�gatif.
Un BFR n�gatif stable (ressource en FRE) est compatible avec un FR n�gatif (exc�dent des valeurs immobilis�es nettes sur les capitaux permanents). Cette situation est typique d'activit�s � faible valeur ajout�e comme dans le secteur de la grande distribution. Un BFR n�gatif devient une ressource permanente que l'entreprise utilisera en dehors du cycle d'exploitation.
Si le chiffre d'affaires augmente, les ressources disponibles (BFR n�gatif) augmentent aussi.
Dans le cas contraire, une diminution du chiffre d'affaires se traduira par une diminution des ressources, et l'entreprise devra r�duire l'utilisation qu'elle fait de ces fonds en dehors de l'exploitation.
|
BFR |
FR+ |
|
T+ |
Les BFR constat�s sont enti�rement financ�s par des ressources permanentes (FR+) dont l'importance permet de d�gager des disponibilit�s (trésorerie positive) dont on pourrait se demander si elles ne d�couvrent pas un sous-emploi de capitaux. L'entreprise ne devrait pas avoir de concours bancaires à court terme. C'est occasionnellement pour les entreprises qui ont des ventes stables dans le temps, sans ventes saisonnières typiques.
Cette situation est mauvaise si elle n'est pas occasionnelle, elle exige de reconsid�rer les structures de financement. Ne serait-il pas temps de réinvestir, de décapitaliser, de liquider ses dettes CT et même LT ?
|
BFR |
FR+ |
|
T� |
Les BFR constat�s sont financ�s, partie par des ressources permanentes (FR+) et partie par un exc�dents de concours bancaires courant sur les disponibilit�s. L'entreprise doit emprunter à court terme pour financer ses activités. C'est une situation que connaissent les entreprises saisonnières avant la saison (fleuristes en fin octobre), les entreprises qui accordent de plus longs crédits à leurs clients ou celles qui voient leur crédit aux fournisseurs diminuer. On pourrait se demander quelle est l'importance du risque bancaire courant.
|
T+ |
FR+ |
|
BFR |
Les concours bancaires courants couvrent une partie des actifs fixes, les BFR et les disponibilit�s.
|
T++ |
FR+ |
|
RFR |
Les ressources induites par le cycle d'exploitation s'ajoutent � des ressources permanentes (FR+) pour d�gager un exc�dent de liquidit�s important dont on pourrait se demander si elles ne recouvrent pas un sous-emploi de capitaux.
C'est typiquement la situation des entreprises à faible valeur ajoutée, comme la grande distribution : longs crédits fournisseurs exigés, aucun crédit clients... ces entreprises peuvent se permettre d'avoir un FdR négatif, c'est-à-dire avoir plus d'immobilisés que de capitaux long terme...
|
FR� |
RFR |
|
T+ |
Les ressources issues du cycle d'exploitation couvrent un exc�dent de liquidit�s, �ventuellement excessives, mais encore une partie de l'actif immobilis� (FR�). Les fournisseurs et les avances � la client�le financent le cycle, mais aussi une partie des immobilisations. Un renforcement des ressources stables est � examiner.
|
FR� |
RFR |
|
T� |
Les ressources permanentes ne couvrent qu'une partie de l'actif immobilis� (FR�) et leur insuffisance est compens�e par les fournisseurs, les avances de la client�le et les concours bancaires courants. La d�pendance financi�re externe de l'entreprise est grande et la structure des financements est � revoir.
Tante Agathe a re�u le bilan d'une soci�t� dont elle est actionnaire. L'importance de l'endettement l'inqui�te et elle craint que la soci�t� ne soit proche de la faillite.
|
Bilan de la soci�t� ( 000 €) |
|||
|
ACTIF |
PASSIF |
||
|
IMN |
1400 |
K |
1000 |
|
S |
200 |
RES |
300 |
|
CCT |
400 |
DLT |
800 |
|
DISP |
650 |
DCTfin |
250 |
|
|
|
DCTexp |
300 |
|
Total |
2650 |
Total |
2650 |
Un indicateur de la situation financi�re de la soci�t� est la tr�sorerie. De plus, la mesure du BFR et du FRN permettent d'appr�cier la mani�re dont le passif finance l'actif.
� BFR = 200+400-300 = 300
� T = 650-250 = 400
� FRN = 1000+300+800-1400 = 700 (= BFR + T)
Le FRN est positif. Cela indique que les actifs long terme (machine, terrain, �quipement, &) sont financ�s par des fonds � long terme.
Le BFR est positif. La soci�t� peut donc faire face � ses obligations court terme d'exploitation (c'est-�-dire ses fournisseurs) gr�ce � ce que l'exploitation de son activit� doit lui rapporter (c'est-�-dire ce qu'elle a d�j� vendu mais qui n'a pas encore �t� pay� (CCT) et ce qu'elle poss�de d�j� mais qu'elle n'a pas encore soit transform�, soit vendu (S)).
De plus, FRN>BFR� <=>� T >0. La soci�t� n'a pas de probl�mes de tr�sorerie.
Par cons�quent, les craintes de tante Agathe � propos de la quantit� de dettes ne sont pas tout � fait fond�es. En effet, la soci�t� utilise bien son financement (p.ex. les immobilis�s ne sont pas financ�s par des moyens de court terme). Cependant, au vu de l'importance de la tr�sorerie, il semble que la soci�t� pourrait mieux utiliser l'argent qu'elle a directement � sa disposition au lieu de le laisser simplement en caisse (ex : distribution de dividendes aux actionnaires, remboursement anticip�s de la dette long terme, investissement en mat�riel &)
Ce ratio compare ce que doit l'entreprise (total passif) � ce qu'elle poss�de r�ellement (capitaux-propres), permettant de d�terminer la part des obligations de l'entreprise couverte par l'investissement de ses propri�taires. Un ratio inf�rieur � 2/1 est pr�f�rable.� Un ratio de 2/1 ou de 200 % signifierait que le passif est le double de l'apport des actionnaires et donc qu'il y a autant de dettes envers les actionnaires que de dettes ext�rieures.
Nous verrons que le taux d'endettement exprime mieux cette m�me notion.
��������������� Total du passif��������������� = ?
Passif - dette ext�rieure (LT + CT)���
���� 793������ = 2,82
793 512��������
�������� Que signifie 2,82 fois ?
Pour chaque 1 EUR de capital propre (capital + b�n�fice report� + r�serves + provisions), la firme doit au total 2,82 EUR & donc doit � l'ext�rieur 1,82 EUR.� Cette situation pourrait g�n�rer une crainte des cr�anciers et parmi eux des banquiers (en cas de besoin de liquidit�s) ; en cas de besoin d'argent, il faudra peut-�tre augmenter le capital, plut�t que de faire appel � un cr�dit bancaire.
�������� Pourquoi appelle-t-on ce ratio "ratio d'effet de levier" ?
�������� Rappelons-nous les �l�ments essentiels du bilan (voir page 1) et du compte de r�sultats (voir page 2).� Le capital est de 80 k€ : imaginons qu'il soit repr�sent� par 80 000 actions de valeur nominale initiale de 1 € l'action.� On constate que le b�n�fice de l'exercice est de 59 k€, soit 59/80 ou 0,74 € par action.
�������� Si, dans un souci de mieux �quilibrer capitaux propres et dettes ext�rieurs, l'entreprise d�cidait d'augmenter son capital de 240 k€, le nouveau ratio Passif p/r aux capitaux propres deviendrait : (793+240)/(793+240-512) soit 1033/521 ou encore 1,98 soit un ratio proche de 2 comme souhait�.� Au prix de 1 € l'action, cela signifierait l'�mission de 240 000 actions.
�������� Le b�n�fice n'aurait pas �t� modifi�.� Mais le b�n�fice par action, compte tenu de l'�mission de nouvelles actions, en aurait �t� affect� : il serait devenu 59/(80+240) soit 0,18 € par action.
�������� Imaginez la r�action des anciens actionnaires : quelle diminution du b�n�fice par action & � partager avec de nouveaux actionnaires qui ont achet� ces actions � 1 € pi�ce, alors que selon eux, le prix d'une action �tait (fin 2001) : (80+182)/80 soit 3,275 € l'action.�
D�s lors, pour r�colter les 240 000 € de capitaux propres,
on �mettra que 240 000/3,275 soit 73 282 nouvelles actions.
�������� Le nouveau capital aurait augment� de 73 282 fois 1 € soit de 73 282 €
et il y aurait eu une prime d'�mission de 73 282 fois 2,275 € soit 166 717 €
ce qui augmente bien les capitaux propres de 239 999 €, sans changer le prix courant de l'action.
�������� � ce prix-l�, le b�n�fice n'aurait pas �t� modifi�.� Mais le b�n�fice par action, compte tenu de l'�mission de nouvelles actions, en aurait �t� affect� : il serait devenu 59/(80+73,282) soit 0,38 € par action.
�������� En analysant les chiffres ci-dessus, le lecteur comprendra mieux pourquoi, si j'�tais concepteur du vocabulaire financier, j'aurais appel� ratio d'effet de levier, non pas ce ratio-ci, mais plut�t le ratio de dette ext�rieure p/r aux capitaux propres d�velopp� ci-apr�s.
Ce ratio représente souvent la liquidité de l'entreprise... cependant, certains auteurs le définissent comme le rapport inverse du ratio "Passif p/r aux capitaux propres" vu ci-dessus.
Ce ratio compare ce qu'elle possède réellement (capitaux-propres) à ce que doit l'entreprise (total passif), permettant de déterminer l'investissement des propriétaires par rapport à l'ensemble de ses obligations. Un ratio supérieur à 1/2 est préférable. Un ratio de 1/2 ou de 50 % signifierait que le passif est le double de l'apport des actionnaires et donc qu'il y a autant de dettes envers les actionnaires que de dettes extérieures.
Ce ratio compare ce que doit l'entreprise (emprunts ou dette ext�rieure) � ce qu'elle poss�de (total actif ou total bilantaire), permettant d'indiquer le pourcentage des fonds utilis�s dans l'actif qui proviennent des cr�anciers externes. Il est �vident que le compl�ment de ce pourcentage constitue la proportion des actifs totaux financ�s par les actionnaires
Un ratio un peu sup�rieur � 0,5 est jug� pr�f�rable.
��������������� Dette ext�rieure (LT + CT)��������� = ?
Total bilantaire���
���� 512������ = 0,646
793��������
�������� Que signifie ce 0,646 ou 64,6 % ?
Le pourcentage de 64,6% signifie que les cr�anciers fournissent pr�s des deux tiers de fonds n�cessaires au financement des actifs de GUESS WHO CUY. Par cons�quent, les actionnaires n'apportent que 35,4% des fonds, ce qui n'est qu'un peu plus que le tiers du total utilis�. Notons que ce financement des actionnaires est constitu� par le capital-actions et les b�n�fices non r�partis de l'entreprise. Ce taux de 64,6% est nettement sup�rieur au taux du secteur, ce qui peut laisser supposer que l'entreprise pourrait avoir certaines difficult�s B trouver du cr�dit aupr�s de nouveaux cr�anciers externes.
�������� Pour chaque 1 EUR d'actif, pr�s de 0,65 € sont dus � des cr�anciers ext�rieurs & donc seulement 0,35 €� sont apport�s par les actionnaires.� Le lecteur attentif aura remarqu� que ce ratio et le pr�c�dent mesure exactement la m�me chose, mais l'exprime autrement.� Cette situation pourrait g�n�rer une crainte des cr�anciers et parmi eux des banquiers (en cas de besoin de liquidit�s) ; en cas de besoin d'argent, il faudra peut-�tre augmenter le capital, plut�t que de faire appel � un cr�dit bancaire.
�������� Ce ratio, qui en principe ne devrait pas �tre inf�rieur � 0,5, caract�rise l'importance de l'endettement � long terme de l'entreprise. Le montant des fonds emprunt�s � moyen et long terme ne doit pas exc�der le montant des capitaux propres. Dans la mesure o� la rentabilit� des capitaux propres est sup�rieure au co�t des capitaux ext�rieurs, ces derniers ne font que conforter la rentabilit� des premiers (effet de levier financier). Le contraire, des capitaux ext�rieurs au co�t trop �lev�, ne fait que d�t�riorer la rentabilit� globale.
Ce ratio compare ce que doit l'entreprise (� ses cr�anciers) � ce qu'elle poss�de r�ellement (capitaux-propres), permettant de d�terminer la part des obligations de l'entreprise couverte par l'investissement de ses propri�taires. Un ratio inf�rieur � 1/1 est pr�f�rable.� Un ratio de 1/1 ou de 100 % signifierait que la dette ext�rieure est identique � l'apport des actionnaires et donc qu'il y a autant de dettes envers les actionnaires que de dettes ext�rieures.
Nous verrons que le taux d'endettement exprime mieux cette m�me notion.
��������������� Dette ext�rieure��������������� = ?
Passif - dette ext�rieure (LT + CT)���
���� 512������ = 1,82
793 512��������
�������� Que signifie 1,82 fois ?
Pour chaque 1 EUR de capital propre (capital + b�n�fice report� + r�serves + provisions), la firme doit � des cr�anciers ext�rieurs 1,82 EUR.� Cette situation pourrait g�n�rer une crainte des cr�anciers et parmi eux des banquiers (en cas de besoin de liquidit�s) ; en cas de besoin d'argent, il faudra peut-�tre augmenter le capital, plut�t que de faire appel � un cr�dit bancaire.
Ce ratio sert � d�terminer le degr� de protection dont b�n�ficient les cr�anciers. Il indique combien de fois les int�r�ts peuvent �tre couverts par le b�n�fice annuel ; c'est un indice du risque de non-paiement des int�r�ts de la dette
Un ratio sup�rieur � 1/1 est pr�f�rable.� Un ratio de 1/1 ou de 100 % signifierait qu'il n'y ait aucun b�n�fice avant imp�ts et que le num�rateur soit �gal au d�nominateur, les int�r�ts.
Nous verrons que le taux d'endettement exprime mieux cette m�me notion.
��������������� B�n�five avant imp�ts + int�r�ts��������������� = ?
Int�r�ts���
���� 114 + 26������ = 5,4
26��������
�������� Que signifie 5,4 fois ?
GUESS WHO CUY couvre donc le paiement de ses int�r�ts 5,4 fois avec ses profits annuels (hors charges d'int�r�ts) ; ceci indique � ses cr�anciers que le risque de non-paiement des int�r�ts est tr�s faible.� M�me si les profits baissaient de fa�on substantielle, la compagnie GUESS WHO CUY pourrait faire face au service de sa dette.� Les pr�teurs peuvent donc dormir tranquilles !
Le ratio de liquidit� compare l'actif � court terme avec le passif � court terme, comme le fait le besoin en fonds de roulement, et permet donc de mesurer la solvabilit� de l'entreprise � court terme.� Cependant, au lieu d'�tre une diff�rence, il s'agit d'un rapport, donc d'une valeur relative.
Le ratio de liquidit� g�n�rale est le rapport entre l'actif � court terme et le passif � court terme.� Rappelons que l'actif � court terme comprend : l'encaisse, les comptes clients, les titres de placements et les diff�rents stocks.� D'autre part, le passif � court terme se compose des comptes fournisseurs, des emprunts � court terme, ainsi que de la portion de la dette � long terme devenue exigible dans l'ann�es courante.� Ce ratio mesure la solvabilit� et indique dans quelle proportion les actifs � court terme garantissent le paiement des dettes � court terme.
Le lecteur aura rapidement compris qu'il vaut mieux avoir plus d'actifs � court terme que de passif � court terme & d�s lors, que le rapport donn� dans la formule ci-dessous soit sup�rieur � l'unit�, ce qui n'arrive que si le fonds de roulement est positif &
�������� Ce ratio indique donc la capacit� qu'a l'entreprise de faire face � ses engagements sans recourir � la vente de ses stocks. Pour calculer ce ratio, on élimine les éléments les moins liquides (stocks, commandes en cours, comptes de régularisation). On peut ainsi considérer que les stocks se révèlent insuffisamment liquides pour couvrir un besoin urgent de liquidités. La vitesse ou la lenteur de la réalisation des stocks peuvent dépendre de la définition du cycle d'exploitation.
�������� Par exemple, un ratio de liquidité générale (stocks compris, voir ci-dessous) de 2/1 signifierait que vous avez deux fois plus d'actifs � court terme (stocks compris) que de dettes � court terme.� Toutefois, consid�rant que les stocks ne repr�sentent pas toujours une valeur s�re, il est plus prudent d'observer le ratio de liquidit� r�duite, soit :
( Actifs circulants - Stocks ) / Dettes � court terme
�������� ou encore :
( Cr�ances clients + Disponibilit�s) / Dettes � moins d'un an
�������� mais pas (voir fonds de roulement) :
( Capitaux propres + Dettes long terme) / (Actifs immobilis�s + inventaire)
�������� Une entreprise sera solvable si ce ratio est sup�rieur � 1, en particulier s'il s'agit d'une entreprise de services ou d'une entreprise industrielle.
�������� Ce ratio mesure la solvabilit� d'une fa�on tr�s s�v�re pour l'entreprise et l'on admet facilement que ce ratio soit inférieur à 1 tout en restant supérieur à 0,5 ; en anglais, on le nomme d'ailleurs "acid-test".� Un test moins s�v�re est le ratio de liquidit� g�n�rale.
�������� Ainsi, imaginons que dans un secteur d'activité, l'habitude des fournisseurs est d'accorder à leurs clients des délais de quatre semaines pour le règlement de leur facture. Si les taux d'intérêt viennent à augmenter, la fédération professionnelle des fournisseurs du secteur d'activité pourrait inciter ses membres à réduire le crédit accordé à 3 semaines. L'entreprise devrait réaliser rapidement de la liquidité pour satisfaire à cette réduction de crédit fournisseurs.
�������� Voici le ratio de liquidit� r�duite de GUESS WHO CUY :
�������� Ratio de liquidit� g�n�rale =��������� Actif CT stock �= 530 k€ - 220 k€ = 2,04 fois
�������������������������������������������������������������������� Passif CT�������������������� 152 k€
�������� Ratio du secteur: 2 fois
�������� Que signifie 2,04 fois ?�
Pour chaque 1 EUR devenu exigible dans l'ann�e courante, la firme dispose de 2,04 EUR d'actif disponible � court terme (hors stocks). Cette situation semble excellente et rassurante pour les cr�anciers ; il faut cependant nuancer cet optimisme : le montant figurant dans les stocks semble assez important.
Ce ratio, comparant l'actif � court terme (stock compris) par rapport au passif � court terme, r�v�le la capacit� de votre entreprise � payer ses factures.� Par exemple, un ratio de 2/1 signifie que vous avez deux fois plus d'actifs � court terme que de dettes � court terme. Il est calculé en divisant tout l'Actif circulant (current assets) par tout le passif exigible (current liabilities). C'est un indicateur de la solvabilité des engagements d'une entreprise à court terme.
Ce ratio est �galement connu comme Ratio du fonds de roulement propre (working capital ratio) et vrai ratio et est la mesure standard de la sant� financi�re de l'entreprise. Il nous indique si une entreprise est capable de payer ses engagements courants en mesurant si son actif � court terme est suffisant pour couvrir son passif � court terme.
Pour ceux qui sont lents à la lecture, le ratio de liquidité générale est une traduction en ratio du fonds de roulement.
Le ratio de liquidit� mesure la capacit� de l'entreprise � respecter ses obligations financi�res � court terme et � survivre � des conditions �conomiques d�favorables.
Une situation négative (ratio inférieur à 1) reflète une situation dangereuse puisque les actifs à court terme ne permettent pas de rembourser les dettes à court terme. Lorsque ce ratio est sup�rieur � 1, cela signifie qu'il existe un fonds de roulement positif. Une valeur élevée du ratio de liquidité au sens large n'est pas nécessairement avantageuse car elle peut signifier que l'entreprise surinvestit en actifs circulants ou est proportionnellement trop endettée à long terme.
Par exemple, si une entreprise a M€50 dans l'Actif circulant (current assets) pour couvrir les M€50 dans le passif exigible (current liabilities), ceci signifie qu'il a Current Ratio (Ratio de Liquidité Générale) de 1.
Un ratio �gal � 1 (ou FdR=0) est g�n�ralement consid�r� comme insuffisant pour assurer une bonne solvabilit� � court terme, l'entreprise ne disposant pratiquement d'aucune marge de s�curit�. En effet, la solvabilit� � court terme r�sulte de l'�quilibre entre les flux d'actifs et des dettes, et ce flux peut �tre tr�s variable durant un exercice si l'entreprise est soumise � d'importantes fluctuations saisonni�res.
Cela varie d'une industrie � l'autre. D'une mani�re g�n�rale, plus l'Actif circulant est liquide, et moins le CUR est un sujet d'inqui�tude. Pour la plupart des entreprises industrielles, 1.5 est un CUR acceptable. Un CUR standard pour une activit� saine est de pr�s de deux. Ceci signifie que l'entreprise a deux fois plus d'actif (circulant) que de passif (exigible).
Une chose pour se rappeler quand employer le CUR est qu'il ignore la synchronisation�des liquidit�s re�ues et pay�es.
Prenez l'exemple d'une entreprise qui n'a aucune facture due aujourd'hui, mais un nombre important de factures qui sont dues demain. L'entreprise poss�de �galement beaucoup de stocks (en tant qu'�l�ment de son Actif circulant). Cependant les stocks seront seulement vendus � plus long terme. Cette entreprise peut montrer un bon Ratio de Liquidit� G�n�rale, mais ne pas �tre consid�r�e comme ayant une bonne liquidit�.
�Encaisse + Comptes clients + Inventaire = ?
Passif � court terme 1
�������� Voici le ratio de liquidit� g�n�rale de GUESS WHO CUY :
�������� Ratio de liquidit� g�n�rale =��������� Actif CT = 530 000 € = 3,5 fois
��������������������������������������������������������� Passif CT��� 152 000 €
�������� Ratio du secteur : 2 fois
�������� Que signifie 3,5 fois ?
Pour chaque 1 EUR devenu exigible dans l'ann�e courante, la firme dispose de 3,5 EUR d'actif disponible � court terme (stocks y compris). Cette situation semble excellente et rassurante pour les cr�anciers ; il faut cependant nuancer cet optimisme : le montant figurant dans les stocks semble assez important.
�������� Le lecteur se rappellera de la remarque formul�e lors de la pr�sentation du fonds de roulement.�
Tante Agathe a re�u le rapport annuel de la soci�t� CROSSROAD (secteur de la distribution). À la lecture du bilan, elle remarque l'importance du disponible et des dettes d'exploitation. Elle se demande s'il est normal que personne ne s'en offusque.
|
Bilan de CROSSROAD ( 000€) |
|||
|
ACTIF |
PASSIF |
||
|
IMN |
1400 |
K |
1000 |
|
S |
50 |
RES |
400 |
|
CCT |
50 |
DLT |
200 |
|
DISP |
750 |
DCTfin |
50 |
|
|
|
DCTexp |
600 |
|
Total |
2250 |
Total |
2250 |
� FRN = 1000+400+200 - 1400 = 200
� BFR = 50+50 - 600 = -500
� T = FRN-BFR = 200-(-500) = 700
� Liq Gen = (50+50+750) / (50+600) = 1,31
La soci�t� n'a donc pas de probl�mes de tr�sorerie (T>0), ni de liquidit� (FRN>0 et Liq Gen>1).
Par contre, le BFR n�gatif peut para�tre �tonnant. Cela est cependant explicable dans le cas pr�cis de CROSSROAD. En effet, les clients d'une soci�t� de distribution� payent directement leurs achat (d'o� CCT faible).
De plus, les stocks sont �galement r�duits (travail en flux tendus) afin de limiter les co�ts d'entreposage.
Par contre, la soci�t� utilise le d�lai laiss� par ses fournisseurs pour payer (d'o� DCTexp important). Le surplus d'argent qui en ressort se retrouve dans la tr�sorerie.
C'est le placement de cette somme qui assure une partie des revenus de la soci�t�.
Tante Agathe a entendu parler du ratio de liquidit� g�n�rale. Elle se demande si les autres mesures (BFR, FRN et T) ont encore une utilit� une fois le ratio de liquidit� calcul�. Pour r�pondre � sa question, elle analyse le bilan des deux soci�t�s suivantes.
|
Soci�t� A ( 000€) |
|||
|
ACTIF |
PASSIF |
||
|
IMN |
2000 |
K |
1000 |
|
S |
400 |
RES |
500 |
|
CCT |
300 |
DLT |
400 |
|
DISP |
200 |
DCTfin |
500 |
|
|
|
DCTexp |
500 |
|
Total |
2900 |
Total |
2900 |
|
Soci�t� B ( 000€) |
|||
|
ACTIF |
PASSIF |
||
|
IMN |
1800 |
K |
1000 |
|
S |
400 |
RES |
500 |
|
CCT |
300 |
DLT |
400 |
|
DISP |
400 |
DCTfin |
500 |
|
|
|
DCTexp |
500 |
|
Total |
2900 |
Total |
2900 |
� Soci�t� A:� FRN = -100 ; BFR = 200 ; T = -300
� Liq Gen = (400+300+200) / (500+500) = 0,9
� Soci�t� B : FRN = 100 ; BFR = 200 ; T = -100
� Liq Gen = (400+300+400) / (500+500) = 1,2
On remarque que Liq Gen < 1 <=> FRN < 0 et inversement. Ces deux mesures donnent des informations sur le financement des actifs de long terme.
Dans le cas de la soci�t� A, FRN<0 et Liq Gen<1. Dans ce cas, une partie des immobilis�s nets ont �t� financ�s par des moyens de court terme. Ce type de situation est dangereux puisqu'il faut pouvoir renouveler r�guli�rement les moyens financiers (ils viennent � �ch�ance plus rapidement) afin de conserver les immobilis�s.
Il faut �galement remarquer que le niveau de la tr�sorerie est ind�pendant du ratio de liquidit� g�n�rale. Le ratio de liquidit� g�n�rale ne donne pas d'information sur la tr�sorerie. Dans nos exemples, il est possible d'avoir un ratio de liquidit� satisfaisant (>1) alors que la soci�t� � des probl�mes de tr�sorerie. C'est ce que l'on observe pour la soci�t� B.
Les actionnaires qui ont donn� leur confiance � l'entreprise en lui apportant des capitaux sont enclins � observer le rendement de ces capitaux, c'est-�-dire mesurer le b�n�fice g�n�r� par rapport � leur investissement. C'est le ratio de rentabilité financière par excellence, il détermine le rendement descapitaux propres, l'aptitude de l'entreprise à rentabiliser les capitaux engagés par les actionnaires, et indirectement à les rémunérer.
C'est aussi ce que l'on appelle le taux de profit.
Le ratio de rentabilit� financi�re est �gal � :
R�sultat net / Capitaux propres
Attention, un taux faible du ratio de rentabilité financière peut correspondre à une phase d'investissement important, les amortissements amputant les bénéfices réalisés.
C'est pourquoi le ratio suivant est très utilisé par les banquiers pour déterminer la rentabilité d'une entreprise par rapport à son investissement.
Chiffre d'affaires / Capitaux propres
Ce ratio de rentabilité financière pourra faire apparaître des composantes diverses. En attendant d'autres développements, il pourrait s'avérer utile de lire :
Il ne faut pas être grand mathématicien (nos collègues régents en math nous le reprochent parfois) pour constater qu'en multipliant les nominateur et dénominateur de cette fraction par le produit (ventes)*(total actifs ou passifs), ce rapport devient :
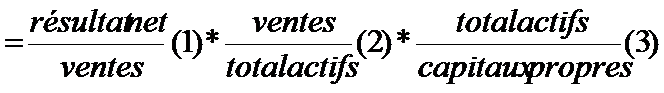
|
Ce qui nous montre que la rentabilité financière est une combinaison de 3 facteurs, à savoir :
Le lecteur comprendra qu'une entreprise telle que Colruyt peut être rentable gr�ce � un gros volume d'affaires � faible marge commerciale, ce qui est en général le cas des entreprises de grande distribution (voir chiffres ci-dessous).
Mais une bijouterie ou parfumerie, malgré un plus faible volume d'affaires mais des produits � forte marge, ce qui est le cas de la plupart des articles de luxe, peut être aussi rentable. (les chiffres ci-dessous parlent du groupe Dior, et non pas d'une parfumerie en particulier)
Aussi, avons-nous comparé les chiffres de Colruyt [http://www.colruytgroup.be/colruytgroup/static/assets/
financieel/PDF/FINAAL-interimrapport-1011-FR.pdf] qui étaient prévisionnels sur un semestre en 2010 et ceux de Dior [http://www.verif.com/bilans-gratuits/PARFUMS-CHRISTIAN-DIOR-552065187/] en 2010.
| rentabilité financière |
profitabilité des ventes | rotation des actifs |
levier d' endettement |
|
| Dior |
180 855
367 029 0,4928 |
180 855
947 116 0,1910 |
947 116
688 373 1,3759 |
688 373
367 029 1,8755 |
| Colruyt |
172*
1274 0,1350* 0,27 |
172*
3553* 0,0484 |
3553*
2743 1,2953* 2,59 |
2743
1274 2,1531 |
Les valeurs suivies de * sont des valeurs semestrielles, susceptibles d'être multipliées par 2, pour couvrir l'année complète.
Nous avons montré en quoi le taux d'endettement est �lev� si les capitaux propres sont faibles par rapport au total passif, donc si l'endettement de l'entreprise est important.� Il vous a été expliqué pourquoi on l'appelait aussi "ratio d'effet de levier". Ce facteur multiplicatif peut s'avérer int�ressant pour les actionnaires lorsque le r�sultat est b�n�ficiaire, mais son incidence sera moins profitable dans le cas d'un r�sultat d�ficitaire.
Le rendement des capitaux propres est consid�r� comme le meilleur indicateur de la rentabilit� d'une entreprise.� Dans ce ratio, le b�n�fice net est compar� � l'ensemble des capitaux investis ou r�investis par les propri�taires (le financement interne).
Les milieux financiers anglophones utilisent le terme "ROE" (Return on Equity), pour d�signer ce ratio. Nous utiliserons l'abr�viation "RAA".� Il indique le v�ritable rendement du placement en actions des investisseurs. Quel est-il pour les actionnaires de GUESS WHO CUY ?
Que signifie ce pourcentage ? Pour 100 $ investis par les actionnaires, l'entreprise en g�n�re 20,90 $ par ann�e.
B�n�fice net * 100 = ? %
Capitaux propres�������
��������������������������������������������� 59 = 21 %
��������������������������������������������� 281
�������� Que signifie ces 21 % ?�
Chaque 1 EUR dont les actionnaires sont propri�taires, a rapport� 0,21 EUR ; m�me� si ces derniers n'ont pas tout re�u sous forme de dividendes.� Le lecteur comprendra facilement la joie des actionnaires de cette entreprise GUESS WHO CUY, fictive, alors que les taux actuels d�passent rarement les 5 %, ce rendement semble �tre tr�s all�chant pour les investisseurs.� Ceci favoriserait m�me un �ventuel financement par l'�mission de nouvelles actions.
La rentabilit� commerciale est g�n�ralement d�termin�e par le ratio :
R�sultat net / Chiffre d'affaires
Ce ratio de marge permet d'apprécier l'efficacité commerciale de l'entreprise, sa "profitabilité des ventes".
Un fort ratio signifie que l'entreprise se situe dans un secteur d'activité à forte valeur ajoutée ou négocie avec une forte marge (produit de luxe).
Un faible ratio suppose que l'entreprise ne fabrique pas mais négocie avec une marge brute réduite (grande distribution).
Que gagne finalement une entreprise par rapport � son activit�, mesur�e par son chiffre d'affaires ? Telle est la premi�re question que l'on peut se poser.
Ce sont l� des donn�es finales publi�es par toutes les entreprises, compte tenu de toutes les contraintes, en particulier fiscales.
Ce ratio est un indicateur grossier de la rentabilit� finale mais int�ressant car il prend en compte l'activit� g�n�rale de l'entreprise et les b�n�fices, tous comptes faits.
Aux �tats-Unis, les normes sont de 5 � 7 % environ.
Elles sont inf�rieures en Belgique et en France, de l'ordre de 3 � 4 % g�n�ralement.
Toutefois, compte tenu des �l�ments financiers et exceptionnels qui peuvent avoir une incidence non n�gligeable dans le calcul du r�sultat net, il est pr�f�rable d'analyser la rentabilit� d'une entreprise avec des indicateurs plus �conomiques.
Ainsi, le rapport de l'exc�dent brut d'exploitation sur le chiffre d'affaires sera un meilleur indicateur pour d�terminer la marge obtenue sur le co�t de revient de la production. En effet, ce ratio ne tient pas compte de la politique d'investissement, de la gestion financi�re de l'entreprise et encore moins des �v�nements exceptionnels ; le r�sultat net d�pend trop de consid�rations fiscales et il est pr�f�rable de se r�f�rer au r�sultat avant imp�ts (souvent d�sign� par RAI) pour faire des comparaisons internationales fiables quant � la rentabilit� interne des entreprises. Ce ratio am�lior� est donc :
R�sultat brut avant imp�ts / Chiffre d'affaires
Cependant, pour affiner la mesure, le rapport de l'exc�dent brut d'exploitation sur le chiffre d'affaires sera encore amélioré. En effet, le résultat brut avant impôt est influencé par des éventuels résultats financiers, voire exceptionnels qui ne ressortent pas d'une indication de l'activité réelle de l'entreprise. On pourrait dès lors proposer de ne pas tenir compte du résultat brut avant impôt, mais du résultat brut d'exploitation. Le ratio devient alors :
R�sultat brut d'exploitation / Chiffre d'affaires
Ce ratio détermine la marge sur le coût de revient de fabrication, c'est la rentabilité commerciale pure.
Il exprime la performance de l'entreprise sur son activité industrielle et commerciale.
La centrale de bilan de la Banque de France le définit comme le taux de marge brute commerciale.
��������������������������������������������� � 59� = 0,0621 ou 6,21 %
��������������������������������������������� � 950
ou, selon la variante souhait�e et souhaitable :
��������������������������������� (950 720 15 6 65 - 55) = 0,0937 soit 9,37 %
��������������������������������������������� � 950
�������� Que signifie ces 6,21 ou 9,37 % ?�
Pour chaque 1 EUR de produits vendus g�n�re 6 % (ou 9 selon ce que l'on veut mesurer).� Le lecteur comprendra facilement la joie des actionnaires de cette entreprise GUESS WHO CUY, fictive, alors que les taux actuels d�passent rarement les 5 %.
Le d�lai moyen des encaissements clients correspond au d�lai de paiement que les entreprises accordent � leurs clients.
Les commerciaux peuvent �tre tent�s d'accorder des d�lais de paiement plut�t que des remises pour d�velopper leur chiffre d'affaires et, en cons�quence, leurs commissions sur vente.� Il est donc prudent d'observer ce ratio et de comprendre si l'augmentation du chiffre d'affaires d'une entreprise n'est pas assortie d'un allongement anormal des cr�dits-clients.
Les d�lais d'usage sont compris entre 30 et 90 jours.
Ce ratio permet de mesurer le degr� de liquidit� des cr�ances clients. En bonne gestion, la rotation des cr�ances clients ne devrait pas �tre moins rapide que celle des dettes fournisseurs. Afin de rendre homog�nes le d�nominateur et le num�rateur, ce dernier est exprim� TTC.
Le ratio va mesurer le temps généralement pris par les clients pour payer.
On va donc comparer le total des ventes de l'année (ou chiffre d'affaire) au montant que nous doivent encore nos clients au moment de l'établissement du bilan. Ainsi, si nous avons vendu (CA) pour 120 000 € dans l'année, et que nos créances clients se montent à 10 000 €... on peut en conclure que notre créance est de 1/12 (soit 10 000 / 120 000) du chiffre d'affaires... ou que nos clients prennent un douzième d'année pour nous payer.
Pour convertir ce rapport en jours, il suffit de multiplier par 360 le douzième trouvé, ce qui donnerait 30 jours.
Cependant, le solde de notre compte de créance Clients est le total des factures qui n'ont pas encore été payées... et c'est un montant TVAC.
Le solde de notre compte de produit Vente est le total des ventes de l'année, mais c'est un montant hors TVA...
Pour comparer des choses comparables (des montants tous deux TVAC), on multipliera le montant des ventes par 1,21 (si la TVA applicable est de 21 % ; ou par 1,06 si la TVA applicable est de 6 %).
Ainsi, imaginons une entreprise qui a vendu pour 7 510 k€ (HTVA) de marchandises et qui se retrouve au moment du bilan avec une créance Clients de 800 k€ (TVAC) ;
le montant des ventes TVAC sera de 7 510 * 1,21, soit 9 087,1 k€... dont 800 k€ n'ont pas été encore payés... donc 8 287,1 ont été payés...
Le ratio 'délai moyen des endossements clients' sera :
800 * 360 = 31,69 ou 32 jours.
7510 * 1,21
|
Grand Livre des comptes
|
||||||
|
||||||
|
||||||
|
||||||
|
||||||
Merci Kathia et Laetitia
Ce ratio est obtenu par le calcul suivant :
( Cr�ances Clients / Chiffre d'affaires ) * 360
Sachant que le poste Cr�ances Clients est exprim� en TVAC (ou TTC), il est n�cessaire de retraiter le Chiffre d'affaires pour l'exprimer lui aussi en TVAC (ou TTC) (rappel : dans le compte de r�sultat, le chiffre d'affaires est comptabilis� hors taxes HTVA).
�� 250� * 360� � = 87,7 jours
� 950 * 1,21
�������� Que signifie ces 87,7 jours ?�
Qu'en moyenne, l'entreprise doit attendre pr�s de trois mois entre la vente aux clients, plus pr�cis�ment la facturation, et le paiement de ses clients.� Ces d�lais semblent tr�s longs et GUESS WHO CUY aurait avantage à r�clamer des paiements plus prompts de ses d�biteurs.
Ce ratio permet de voir combien de temps les fournisseurs m'accordent avant de payer la dette que j'ai envers eux lors de l'achat de ma marchandise.
Le d�lai moyen de r�glements fournisseurs est g�n�ralement de l'ordre de 30 � 60 jours.
Il existe deux mani�res d'analyser une entreprise dont le ratio R�glement Fournisseurs d�passe 60 jours.
� Dans un cas, l'entreprise dispose d'excellents acheteurs et n�gocie de tr�s longs d�lais de paiement au risque d'�craser ses fournisseurs.
� Dans l'autre cas, elle rencontre des difficult�s de tr�sorerie et n'est pas � m�me de payer ses fournisseurs dans les d�lais impartis.
Ainsi, dans l'exemple ci dessous, le solde de mon compte 'Fournisseurs' est de 1 130 € (3 630 - 2 500) ;
ce qui signifie qu'il me reste à payer 1130 sur le montant d'achats TVAC de 3630 (ou 3000 HTVA)... soit un petit tiers de mes achats de l'année, soit un peu moins de 120 jours.
Le ratio 'délai moyen des règlements fournisseurs' sera :
1130 * 360 = 112 jours.
3000 * 1,21
Le lecteur comprendra facilement qu'il vaut mieux disposer d'un 'délai moyen des règlements fournisseurs' plus grand que le 'délai moyen des endossements clients' que l'on accorde à ses clients (ou que les clients s'accordent eux-mêmes) : en effet, si nous laissons deux mois à nos clients pour nous payer, alors que nous devons payer nos fournisseurs 15 jours après la livraison, il va y avoir des problèmes de paiement.
|
Grand Livre des comptes
|
|||||
|
|||||
|
|||||
|
|||||
|
|||||
Merci Kathia et Laetitia
Ce ratio est obtenu par le calcul suivant :
( Dettes Fournisseurs / Chiffre d'affaires ) * 360
Sachant que le poste Dettes Fournisseurs est exprim� en TVAC (ou TTC), il est n�cessaire de retraiter le Chiffre d'affaires pour l'exprimer lui aussi en TVAC (ou TTC) (rappel : dans le compte de r�sultat, le poste Ventes (ou chiffre d'affaires) est comptabilis� hors taxes HTVA).
De plus, s'agissant d'un d�lai entre achat et paiement aux fournisseurs, on pr�f�rera la formule :
( Dettes Fournisseurs / Achats marchand ou mati�res premi�res ) * 360
Sachant que le poste Dettes Fournisseurs est exprim� en TVAC (ou TTC), il est n�cessaire de retraiter le poste Achats pour l'exprimer lui aussi en TVAC (ou TTC) (rappel : dans le compte de r�sultat, le poste Achats est comptabilis� hors taxes HTVA).
�� (80+7)� * 360� � = 35,9 jours
� 720 * 1,21
�������� Que signifie ces 35,9 jours ?�
Qu'en moyenne, l'entreprise attend plus d'un mois entre un achat chez ses fournisseurs et le paiement � ses fournisseurs.� Ces d�lais semblent corrects, mais trop courts par rapport au d�lai moyen d'endossement-client.� GUESS WHO CUY accorde des d�lais sup�rieurs � ses clients qu'elle n'en prend elle-m�me pour r�gler ses factures, elle aurait avantage � r�clamer des paiements plus prompts de ses d�biteurs ou � s'accorder des d�lais plus longs pour le paiement de ses fournisseurs.
|
Grand Livre des comptes
|
|||||||||||
|
|
||||||||||
|
|
||||||||||
|
|
||||||||||
|
|
||||||||||
Merci Kathia et Laetitia
Une entreprise a tout int�r�t � faire tourner rapidement ses stocks sans toutefois risquer la rupture d'approvisionnement ou de livraison. En effet, des stocks qui ne tournent pas immobilisent des capitaux et constituent des charges lourdes pour la tr�sorerie.
Plusieurs facteurs contribuent � d�terminer la vitesse de rotation des stocks : les d�lais d'approvisionnement, la dur�e du processus de fabrication, mais aussi la dur�e de vie du produit (p�rissable ou non) ou le caract�re saisonnier de l'activit�.
Aussi, nous comprenons qu'il existe des normes diff�rentes de rotation des stocks selon le secteur d'activit�.
La rotation des stocks indique le niveau d'efficacit� avec lequel les gestionnaires g�rent et contr�lent leurs stocks. Il fournit d'autres informations tr�s utiles :
- la rapidit� avec laquelle un stock devient liquide ;
- le nombre de fois qu'un stock se renouvelle sur les �tag�res en un an.
Cependant, l'interpr�tation de ce ratio est difficile et dangereuse.� En effet, la comparaison de ce ratio avec d'autres entreprises du m�me secteur est parfois boiteuse, puisque le mode d'estimation de la valeur des stocks n'est pas partout le m�me LIFO, FIFO ou PMP (premiers entr�s/premiers sortis, premiers entr�s/ derniers sortis, etc.).
Le ratio de rotation des stocks est obtenu par l'un des calculs suivants :
Chiffre d'affaires / stock moyen
ou
Achats marchandises / stock moyen
Le ratio d'�ge moyen des stocks est obtenu par le calcul suivant :
360 / Rotation des stocks
Exprim�e en nombre de jours, la rotation des stocks est calcul�e � partir des �l�ments comptables. Pour une entreprise commerciale, elle concerne le stock et les achats de marchandises. Dans une entreprise industrielle, on calculera deux ratios : la rotation des stocks de mati�res premi�res et la rotation de stocks de produits finis.
Rotation des stoks (1) = 950 / 220 = 4,3
Rotation des stoks (2) = 720 / 220 = 3,3
�ge moyen (1) = 84 jours
�ge moyen (2) = 109 jours
�������� Que signifie ces 4,3 ou 3,3 ?�
En moyenne, le stock est renouvel� 4,3 fois par an si le calcul se base sur le C.A. (seulement 3,3 fois par an si le calcul se base sur la base de la valeur d'acquisition de ce stock, chiffre �videmment inf�rieur mais plus parlant, puisque le stock moyen est (quasi) toujours �valu� en valeur d'acquisition).
�������� Que signifie ces 84 ou 109 jours ?�
En moyenne, le stock est renouvel� tous les 84 jours si le calcul se base sur le C.A. (seulement tous les 109 jours si le calcul se base sur la base de la valeur d'acquisition de ce stock, chiffre �videmment inf�rieur mais plus parlant, puisque le stock moyen est (quasi) toujours �valu� en valeur d'acquisition).
�������� Notons que le num�rateur est exprim� en € de vente, alors que le d�nominateur est en prix co�tant. Il s'en suit une sur�valuation de la rotation : 4,3 fois au lieu de 3,3 fois, si les deux chiffres �taient �valu�s sur une m�me base B partir du co�t des marchandises vendues.
�������� Le stock moyen du d�nominateur est souvent calcul� par la formule suivante :
Stock moyen = ( Stock d�but + Stock final ) / 2
���������Dans notre calcul nous avons m�me simplifi� encore ce calcul en utilisant la formule :
Stock moyen =� Stock final� / 2
�������� Or, il est possible que le niveau des stocks de d�but et de fin soient anormalement bas, B cause de variations saisonni�res, ou, au contraire, anormalement �lev�s. Il faudra donc s'assurer que le stock moyen est repr�sentatif de la moyenne annuelle ; il serait souhaitable d'utiliser :
Stock moyen = ( Somme des Stocks de fin de mois ) / 12
�������� L'interpr�tation de ces ratios touchant aux stocks devra donc se faire avec pr�caution. Il faut bien comprendre que la politique d'achat et de stockage n'est pas du seul ressort de la finance ; les services de production et du marketing viennent, eux aussi, influer sur ces d�cisions.� D'autres facteurs, tels que la r�partition g�ographique des fournisseurs, la localisation de clients, interf�rent dans la d�cision de niveau des stocks.� L'�ge des stocks est une autre fa�on d'estimer la qualit� de gestion de ce poste d'actif.
�������� Une rotation des stocks trop faible (par rapport � la moyenne du secteur dans la m�me activit�) entra�ne n�cessairement une augmentation de l'�ge moyen des stocks.� Il se peut que le niveau des stocks soit anormal et qu'il y ait surstockage.� Il ne faudrait pas perdre de vue les aspects g�ographiques mentionn�s plus t�t et analyser la situation avec ces nouvelles donn�es qualitatives.
Le ratio de rotation des actifs est obtenu par le calcul suivant :
Chiffre d'affaires / total des actifs
Une entreprise a tout int�r�t � générer un maximum de ventes en ne devant investir qu'un minimum d'actifs, peu importe la façon de financer ces actifs (c'est l'étude des éléments de passif qui le déterminera). Générer de l'argent sans devoir mobiliser d'équipements, et mieux encore, sans devoir avoir de stocks, c'est le rêve de tout entrepreneur. En effet, des équipements et des stocks qui ne tournent pas immobilisent des capitaux et constituent des charges lourdes pour la tr�sorerie.
À l'état pur, ce ratio doit être manipulé avec discernement.
En effet, les actifs peuvent comprendre de nombreuses immobilisations qui ne sont pas directement liées à l'activité principale de l'entreprise.
Ils peuvent aussi comprendre un volume important d'actifs circulants selon la politique de délai moyen accordé pour les endossements-clients qu'elle peut ou doit accorder, etc.
C'est la raison pour laquelle on lui préférera souvent le ratio de rotation des actifs immobilisés productifs, qui se mesurera ainsi :
Chiffre d'affaires / total des actifs immobilisés productifs
p/r actif��������������������������������� � 950� = 1,19798 ou 120 %
��������������������������������������������� � 793
p/r immobil.productifs����������� � 950� = 3,61216 ou 361 %
��������������������������������������������� � 263
Ce qui signifie que chaque euro investi dans des immobilisations "productives" va générer 3,61 € de ventes.
De tr�s nombreux indicateurs permettent de suivre l'�volution de l'exploitation de l'entreprise. En effet, les donn�es comptables peuvent �tre compar�es entre elles ou associ�es � des donn�es du syst�me d'information pour d�terminer toutes sortes de ratios �conomiques.
L'�volution dans le temps du chiffre d'affaires ou de la valeur ajout�e est mesur�e sous la forme suivante :
(Chiffres affaires n - Chiffres affaires n-1) / Chiffres affaires n-1
ou
(Valeur ajout�e n - Valeur ajout�e n-1) / Valeur ajout�e n-1
Le taux de valeur ajout�e est l'un des nombreux indicateurs �conomiques qui peuvent �tre calcul�s. Il est d�termin� de la fa�on suivante :
Valeur ajout�e * 100 / Chiffre d'affaires
On pourra obtenir des ratios de rentabilit� du personnel tels que :
Valeur ajout�e / effectif
ou
Frais de personnel / Valeur ajout�e
De fa�on g�n�rale, pour une analyse �conomique plus fine au sein d'une entreprise, on pourra rapporter le chiffre d'affaires, ou la valeur ajout�e, ou l'exc�dent brut d'exploitation � diff�rentes donn�es propres � l'entreprises telles que les semaines �l�ves pour une soci�t� de formation, les kilom�tres parcourus dans une entreprise de transport, les tonnes de mati�re produites par l'usine, &
Oncle S�raphin veut cr�er une soci�t�. Il lui faudrait acheter du mat�riel pour 1000 €. Pour financer son activit�, il contracterait un emprunt de 400 € et investirait lui-m�me 800 €. Il estime que pour le premier trimestre son chiffre d'affaire sera de 1000 €. Par la suite, celui-ci devrait cro�tre de 10 % par trimestre. Pour ne pas tomber � court de marchandise, il devrait avoir des stocks d'une valeur de 15 % du chiffre d'affaire. Les dettes court terme d'exploitation et les cr�ances court terme devraient s'�quilibrer et s'�l�veraient � 40 % du CA. L'enti�ret� des b�n�fices serait distribu�e aux actionnaires. S�raphin se dit que son projet est fabuleux puisqu'il suffit d'investir au d�but et ensuite de toucher les dividendes. �tes-vous d'accord ?
 |
Le bilan au 1� trimestre est le suivant :
� CA = 1000€
� S = CA*15% =150€; CCT = DCTexp = CA*40% = 400€
� FRN = 800+400-1000 = 200€
� BFR = 400+150-400 = 150€
� T = FRN BFR = 200-150 = 50€ = DISP
|
ACTIF (€) |
PASSIF (€) |
||
|
IMN |
1000 |
FP |
800 |
|
S |
150 |
DLT |
400 |
|
CCT |
400 |
DCTexp |
400 |
|
DISP |
50 |
|
|
|
Total |
1600 |
Total |
1600 |
Au deuxi�me trimestre &
� CA = 1000* (1+10%) = 1100€
� S = 1100*15% = 165€; CCT = DCTexp = 1100*40% = 440€
� FRN inchang�
� BFR = 440+165-440 = 165€
� T = 200-165 = 35€ = DISP
|
ACTIF (€) |
PASSIF (€) |
||
|
IMN |
1000 |
FP |
800 |
|
S |
165 |
DLT |
400 |
|
CCT |
440 |
DCTexp |
440 |
|
DISP |
35 |
|
|
|
Total |
1640 |
Total |
1640 |
������ On remarque que le FRN reste inchang� de p�riode en p�riode (pas d'augmentation de capital et pas de r�serves). Par contre, le BFR varie en fonction du chiffre d'affaire (15% du CA). Il est possible de repr�senter graphiquement l'�volution du FRN, BFR et T dans le temps.
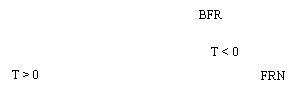 |
On constate que pendant les 4 premiers trimestres, FRN>BFR et donc T > 0. Cependant, comme FRN est constant et que BFR augmente avec le CA, la tr�sorerie diminue et devient n�gative � partir du 5� trimestre. Une solution envisageable pour financer ce besoin d'argent est de contracter une dette court terme financi�re. Toutefois, le probl�me �tant structurel plut�t que conjoncturel (si rien n'est entrepris, la situation ne s'am�liorera pas), les DCTfin ne sont pas une solution de long terme. C'est le cas typique des soci�t�s en forte croissance. Elles doivent trouver des moyens pour financer leur croissance. Il faut donc penser soit � changer la structure du BFR dans la mesure du possible (r�duire les stock n�cessaire, amener les clients � payer plus rapidement &), soit � augmenter le FRN (augmentation de capital, mise en r�serve des b�n�fices, augmentation des dettes long terme &).
������ Il est possible de r�aliser l'exercice pr�c�dent en utilisant une commande sp�ciale du tableur Excel : Donn�es|Table.
Reprenons les donn�es de l'exercice ci-dessus. L'objectif est de calculer la tr�sorerie de l'entreprise pour les 10 p�riodes futures.
Dans un premier temps, il faut construire le bilan en introduisant les param�tres (S, CCT, DCTexp, croissance du CA). On introduit une donn�e suppl�mentaire : Temps, dans le but de pouvoir calculer les diff�rents �l�ments du bilan � des p�riodes diff�rentes. En Temps = 0, le chiffre d'affaire est de 1000. Par apr�s (Temps>0), le chiffre d'affaire augmente en fonction du taux de croissance et de la p�riode consid�r�e.
|
|
A |
B |
C |
|
1
|
Ratio |
S/CA |
15% |
|
2 |
|
CCT/CA |
40% |
|
3 |
|
DCTexp/CA |
40% |
|
4 |
|
Croissance CA |
10% |
|
5 |
|
|
|
|
6 |
Temps |
0 |
|
|
7 |
CA |
1000 |
=1000*(1+C4)^(B6) |
|
8 |
|
|
|
|
9 |
Actif |
|
|
|
10 |
IMN |
1000 |
=1000 |
|
11 |
S |
150 |
=C1*B7 |
|
12 |
CCT |
400 |
=C2*B7 |
|
13 |
T |
50 |
=B20-B10-B11-B12 |
|
14 |
Total |
1600 |
=SOMME(B10:B13) |
|
15 |
|
|
|
|
16 |
Passif |
|
|
|
17 |
FP |
800 |
=800 |
|
18 |
DLT |
400 |
=400 |
|
19 |
DCTexp |
400 |
=C3*B7 |
|
20 |
Total |
1600 |
=SOMME(B17:B19) |
On pourrait imaginer modifier le param�tre Temps et noter pour chaque nouveau param�tre, la valeur de la tr�sorerie. Cependant, cette m�thode n'est pas tr�s pratique. L'alternative est l'utilisation de la commande Donn�es | Table.
1. Introduire les valeurs du param�tre � modifier. Ici : dans les cellules E3:E12.
2. Introduire la formule calculant la valeur que l'on veut �tudier. Ici : en F2, �crire � =B13 � (coordonn�e de la cellule avec le calcul de la tr�sorerie).
3. S�lectionner la table de calcul. Ici : les cellules E2:F12.
4. Choisir Donn�es|Table dans le menu.
5. �crire les coordonn�es de la cellule contenant le param�tre dans � Cellule d'entr�e en colonne �. Ici : B6.
6. OK.
Excel recalcule automatiquement la valeur de la tr�sorerie pour chaque p�riode introduite dans les cellules d'entr�es.
|
|
E |
F |
|
1 |
Temps |
Tr�sorerie |
|
2 |
|
50 |
|
3 |
1 |
35 |
|
4 |
2 |
18 |
|
5 |
3 |
0 |
|
6 |
4 |
-20 |
|
7 |
5 |
-42 |
|
8 |
6 |
-66 |
|
9 |
7 |
-92 |
|
10 |
8 |
-122 |
|
11 |
9 |
-154 |
|
12 |
10 |
-189 |
������� Il est possible de montrer plusieurs valeurs recalcul�es (en plus de la tr�sorerie). Lors de la cr�ation de la table, il suffit d'introduire d'autres formules � c�t� de celle de la tr�sorerie (cad en G2, H2, &) lors de l'�tape 2. Ensuite, il faut s�lectionner la table ad�quate � l'�tape 3 (cad E2:G12, E2:H12, &). Le reste des �tapes reste inchang�.
Pour plus de lisibilit�, il est possible de cacher la valeur de la cellule qui contient la formule. Ici : F2.
Pour ce faire, il faut
1) s�lectionner la cellule ;
2) choisir la commande Format|Cellule dans le menu ;
4) dans l'onglet � nombre �, choisir Cat�gorie|Personnalis�e ;
5) tapez � ; � dans l'espace r�serv� sous � Type: �
Le directeur de la soci�t� FLOP est heureux. Il vient de vendre son stock de produits finis avec une large plus-value. Les stocks �taient comptabilis�s au bilan pour un montant de 20 € et ont �t� revendus au prix de 100 €. Le payement se fait en deux temps : 25 % aujourd'hui et 75 % au cours de la prochaine p�riode. Le directeur de FLOP d�cide de distribuer l'enti�ret� du� b�n�fice de la soci�t� aux actionnaires. Est-ce une bonne id�e ?
Le bilan de la soci�t� avant la vente est donn� ci-dessous. La soci�t� n'est pas soumise � l'imp�t et ses immobilis�s ne sont pas amortissables.
|
ACTIF (€) |
PASSIF (€) |
||
|
IMN |
200 |
FP |
180 |
|
S |
20 |
DLT |
30 |
|
CCT |
10 |
DCTexp |
20 |
|
DISP |
0 |
DCTfin |
0 |
|
Total |
230 |
Total |
230 |
|
BFR |
10 |
FRN |
10 |
|
T |
0 |
|
|
Le compte de r�sultat se pr�sente de la mani�re suivante :
|
Compte de r�sultats (€) |
|
|
�� CA |
�� 100 |
|
-� D S |
-�� 20 |
|
= BEN |
=� 80 |
|
� Div |
80 |
Le bilan apr�s la vente devient alors :
|
ACTIF (€) |
PASSIF (€) |
||
|
IMN |
200 |
FP |
180 |
|
S |
0 |
DLT |
30 |
|
CCT |
85 |
DCTexp |
20 |
|
DISP |
0 |
DCTfin |
55 |
|
Total |
285 |
Total |
285 |
|
BFR |
65 |
FRN |
10 |
|
T |
-55 |
|
|
La vente des stocks a induit 3 changements dans le bilan :
La distribution du b�n�fice doit diminuer le disponible. Cependant, celui-ci n'�tant pas suffisant, la soci�t� doit contracter des dettes financi�res. Le dividende (80) est pay� en partie par le disponible (25) et en partie par les DCTfin (80-25=55).
La tr�sorerie est n�gative. La soci�t� FLOP est donc en difficult� financi�re malgr� son r�sultat comptable positif.
Si on regarde les flux financiers de l'op�ration :
|
Cash Flow de l'op�ration (€) |
|
|
�� BEN |
�� 80 |
|
-� DBFR |
- (65-10) |
|
= CF |
=� 25 |
On voit que le mouvement d'argent induit par la vente des stocks n'est que de 25. Comme la tr�sorerie �tait nulle au d�part, la soci�t� ne peut distribuer que l'argent r�ellement obtenus par son activit� si elle ne veut pas �tre en difficult� financi�re.
Plusieurs approches du seuil de rentabilité coexistent, mais toutes ont pour but de déterminer la quantité minimale à produire pour que l'entreprise commence à réaliser un bénéfice.
Tout le monde conviendra qu'une boulangerie ne pourrait s'enrichir en ne vendant qu'un seul pain par jour... il n'y aurait pas assez d'argent gagné pour payer l'électricité du magasin, le personnel, le loyer éventuel (ou l'amortissement, le cas échéant) en sus des ingrédients indispensables à faire le pain (farine, levure, sel et eau).
L'analyse de l'activité et de la croissance d'une firme dépend de plusieurs facteurs : l'objectif principal d'une entreprise étant de produire et par conséquent, de créer des bénéfices.
Mais, comment déterminer à quel moment une entreprise couvre ses frais de production, crée des bénéfices et est rentable ? Un seul élément peut nous le confirmer : c'est l'analyse du « point mort » de la firme ! Le « point mort » est un principe permettant de calculer le « seuil de rentabilité » d'une firme c'est-à-dire, de déterminer le chiffre d'affaires à partir duquel elle pourra dégager une marge de bénéfice.
En d'autres termes, le « point mort » mesure le niveau d'activité à partir duquel le chiffre d'affaire relatif à la quantité de biens produits et vendus couvre l'ensemble des charges de l'entreprise.
Une première méthode détermine la quantité à produire pour que l'ensemble des coûts (fixes et variables) égale la recette totale.
La deuxième méthode calcule la marge sur coût variable unitaire, puis divise les frais fixes par cette marge sur coût.
Les coûts variables, ce sont les éléments intervenant proportionnellement au volume de production ;
exemples : main d'Suvre, matières premières &
Les coûts fixes, ce sont ceux qui ne varient pas en fonction de la taille de l'activité. Autrement dit, il s'agit des coûts qui restent constants malgré le volume de production ;
exemples : frais d'électricité, d'assurance, les salaires ou d'autres coûts directs, main d'Suvre, matières premières &
source : http://www.becompta.be/modules/dictionnaire/837-comptable-cout-fixe.html
Une entreprise produit des bonnets en laine.
Ses frais fixes de production s'élèvent à 70.000 €
Ses frais variables s'élèvent à 25 € par bonnet.
Sachant qu'elle peut produire jusqu'à 1000 bonnets par mois et qu'elle peut les vendre à 200 € pièce, déterminons le volume de production minimal qui lui permet de ne pas être en perte.
| Volume | Coûts variables | Coûts fixes | Coûts totaux | Recette | Résultat |
| 0 | 0 | 70 000 | 70 000 | 0 | - 70 000 |
| 100 | 2 500 | 70 000 | 72 500 | 20 000 | - 52 500 |
| 200 | 5 000 | 70 000 | 75 000 | 40 000 | - 35 000 |
| 300 | 7 500 | 70 000 | 77 500 | 60 000 | - 17 500 |
| 400 | 10 000 | 70 000 | 80 000 | 80 000 | 0 |
| 500 | 12 500 | 70 000 | 82 500 | 100 000 | + 17 500 |
| 600 | 15 000 | 70 000 | 85 000 | 120 000 | + 35 000 |
On constate donc que pour un volume en deça de 400 unités, l'entreprise est en perte, pour un volume au-delà, elle est en situation de profit. Son seuil de rentabilité sera donc de 400 unités à produire.
voir aussi
d'après Sava
Avec les mêmes chiffres que l'exemple donné ci-dessus, on calculera la marge sur coût variable. À savoir ce que l'entreprise gagne sur ces coûts variables par unité produite : ce qui donnera 200 - 25, soit 175 € sur coût variable, donc sans tenir compte des coûts fixes.
Compte tenu que les coûts fixes sont de 70 000 €, combien d'unités faudra-t-il produire pour couvrir ces frais fixes ? Il suffit de diviser les frais fixes par le montant gagné par unité sur coût variable... 70 000 / 175 = 400...
Donc les 400 premières unités produites dégageront un profit sur coût variable qui sera insuffisant et totalement absorbé par les coûts fixes... au delà, l'entreprise commence à gagner.
Pour arriver à calculer le bénéfice, il faut dans un premier temps imputer sur le chiffre d'affaires encore appelé « montant des ventes », les charges relatives à la production de ce bien, lesquelles sont réparties en « charges variables » et en « charges fixes » .
Les « charges variables » sont comme leur nom l'indique, des charges dont le montant varie en fonction du niveau de la production. C'est le cas par exemple des matières premières, des marchandises, des commerciaux dont la rémunération est fonction des objectifs de vente ... et de certaines charges de transport pour ne citer que celles-là !
Les « charges fixes » quant à elles, sont celles supportées par l'entreprise, qu'il y ait production ou non. Elles concernent, le frais généraux à savoir les charges du personnel, les frais de recherches et d'études, les frais d'entretien , les charges de main-d'oeuvre ... mais également les amortissements des immobilisations.
Cependant, après avoir déterminé les « charges fixes » et les «charges variables», il faut calculer la « marge sur coût variable » qui est la différence entre le chiffre d'affaires et les « charges variables » (et retranscrite en pourcentage du chiffre d'affaires). Et lorsque le chiffre d'affaires dépasse le montant des « charges variables », on dit que l'entreprise dégage une « marge sur coût variable », élément primordial dans la détermination du «point mort» de la firme.
Le « point mort » de l'entreprise sera alors obtenu en divisant le montant des «charges variables» par la marge sur coût variable (en % du chiffre d'affaires ). À ce niveau d'activité, l'entreprise ne réalise ni bénéfice ni perte du fait que le montant de ses ventes est égal au montant de ses charges variables. Le bénéfice à ce stade est nul.
Face aux difficultés économiques, les entreprises se fixent donc pour objectif, d'avoir un « point mort » de plus en plus faible pour limiter au maximum le montant de leurs « charges fixes », lorsqu'elles n'arrivent plus à augmenter de façon significative leurs ventes. Le « point mort » est donc par définition un point d'équilibre où l'Entreprise ne réalise ni perte ni bénéfice.
Au-delà de ce seuil, elle rentre dans une « zone de gain », raison pour laquelle le « point mort » est également appelé « seuil de rentabilité ».
voir aussi présentation
Remarque : dans les deux approches, si on ne dispose pas des coût variable unitaire, rien n'empêche de faire le calcul par "euro de chiffre d'affaire", puis de déterminer le chiffre d'affaire minimal pour que l'entreprise dépasse son point mort.
Ainsi, chez GUESS WHO CUY, on retrouve les coûts des ventes et prestations ventlilés : achat (720), loyer (15), amortissem. (6), autres frais (65). On acceptera facilement que les achats soient des coûts variables (720) et que les autres coûts soient fixes (86).
Dès lors :
Ce qui signifie que le CA minimal doit être de 355,2 ce qui est bien inférieur au CA réel de 950.
[1] Pour de plus amples informations, consultez le site de XBRL International (www.XBRL.org)
ou celui de la juridiction belge (www.nbb.be).
[2] Notre collectif a d�cid� de citer les 18 pages r�f�renc�es par google "combinaison de la rentabilité commerciale déterminée par" et qui reprennent exactement le même texte... respect de la propriété intellectuelle oblige... parmi ces 18 références, il y a au moins 17 copieurs parasites en date du 15 octobre 2012.
la gestion d'entreprise - Le geste qui Compte
tazi.omar.free.fr/gqc/gestion%20d'entreprise.htm
Résultat net / Ventes (1) fait apparaître une combinaison de la rentabilité commerciale déterminée par la politique des prix * Ventes / Total Actifs (2) ratio de ...
La marge commerciale
sylviejo.perso.infonie.fr/formation/.../definitionsoldedegestion.htm
fait apparaître une combinaison de la rentabilité commerciale (1), du ratio de rotation ... La rentabilité commerciale est déterminée par la politique des prix, la ...
[PDF]
PrimoPDF, Job 5 - Agence tunisienne de l'emploi
www.emploi.nat.tn/upload/.../un_systeme_de_gestion_financiere.pdf
Format de fichier: PDF/Adobe Acrobat - Afficher
fait apparaître une combinaison de la rentabilité commerciale (1), du ratio de rotation ... La rentabilité commerciale est déterminée par la politique des prix, la ...
Le Rendement des Capitaux - bilan entreprise
www.netpme.fr/bilan-entreprise/31-rendement-capitaux.html
3 juin 2011 – fait apparaître une combinaison de la rentabilité commerciale (1), du ratio ... La rentabilité commerciale est déterminée par la politique des prix, ...
GESTION D'ENTREPRISE - ??????? ??????
forum.kooora.com/f.aspx?t=20145694
Résultat net / Ventes (1) fait apparaître une combinaison de la rentabilité commerciale déterminée par la politique des prix * Ventes / Total Actifs (2) ratio de ...
????||:|?~|| GESTION D'ENTREPRISE |:| ?~|| - ??????? ??????
forum.kooora.com/f.aspx?t=20419533
Résultat net / Ventes (1) fait apparaître une combinaison de la rentabilité commerciale déterminée par la politique des prix * Ventes / Total Actifs (2) ratio de ...
GESTION D'ENTREPRISE - ??????? ???? ?????
www.startimes.com/f.aspx?t=20145694
Résultat net / Ventes (1) fait apparaître une combinaison de la rentabilité commerciale déterminée par la politique des prix * Ventes / Total Actifs (2) ratio de ...
????||:|?~|| GESTION D'ENTREPRISE |:| ?~|| - ??????? ???? ?????
www.startimes.com/f.aspx?t=20419533
Résultat net / Ventes (1) fait apparaître une combinaison de la rentabilité commerciale déterminée par la politique des prix * Ventes / Total Actifs (2) ratio de ...
???????? ???????? ???????? [???????] - ????? ????????? ?????
www.acc4arab.com › ... › ???????? ???????? ???????? ???????
29 janv. 2008 – fait apparaître une combinaison de la rentabilité commerciale (1), du ratio ... La rentabilité commerciale est déterminée par la politique des prix, ...
dimatop |
www.freewebs.com/dimatop/dossierseconomiques.htmRésultat net /
Ventes (1) fait apparaître une combinaison de la rentabilité commerciale déterminée par la politique des prix * Ventes / Total Actifs (2) ratio de ...
???????? ???????? ????????
www.acc4arab.com › ... › ???????? ???????? ???????? ???????
29 janv. 2008 – fait apparaître une combinaison de la rentabilité commerciale (1), du ratio ... La rentabilité commerciale est déterminée par la politique des prix, ...
audit
www.docstoc.com › Business › Accounting
7 janv. 2012 – fait apparaître une combinaison de la rentabilité commerciale (1), du ratio ... La rentabilité commerciale est déterminée par la politique des prix, ...
Un Systeme de Gestion Financiere - Scribd
it.scribd.com/doc/34580340/Un-Systeme-de-Gestion-Financiere
20 juil. 2010 – ... (3) fait apparaître une combinaison de la rentabilité commerciale (1), ... La rentabilité commerciale est déterminée par la politique des prix, ...
Les états financiers
fr.scribd.com/doc/50432282/Les-etats-financiers
3 oct. 2011 – ... fait apparaître une combinaison · · · de la rentabilité commerciale (1), ... La rentabilité commerciale est déterminée par la politique des prix ; la ...
Un Systeme de Gestion Financiere - Scribd
fr.scribd.com/doc/34580340/Un-Systeme-de-Gestion-Financiere
20 juil. 2010 – ... (3) fait apparaître une combinaison de la rentabilité commerciale (1), ... La rentabilité commerciale est déterminée par la politique des prix, ...
Retour à la page d'accueil de CUY = See you why ?


